Forrás: Kempower Corporation – Q3 2026 időközi jelentés (2026. november 4.), kiegészítve az electrive.com (2026. november 16.) beszámolójával.
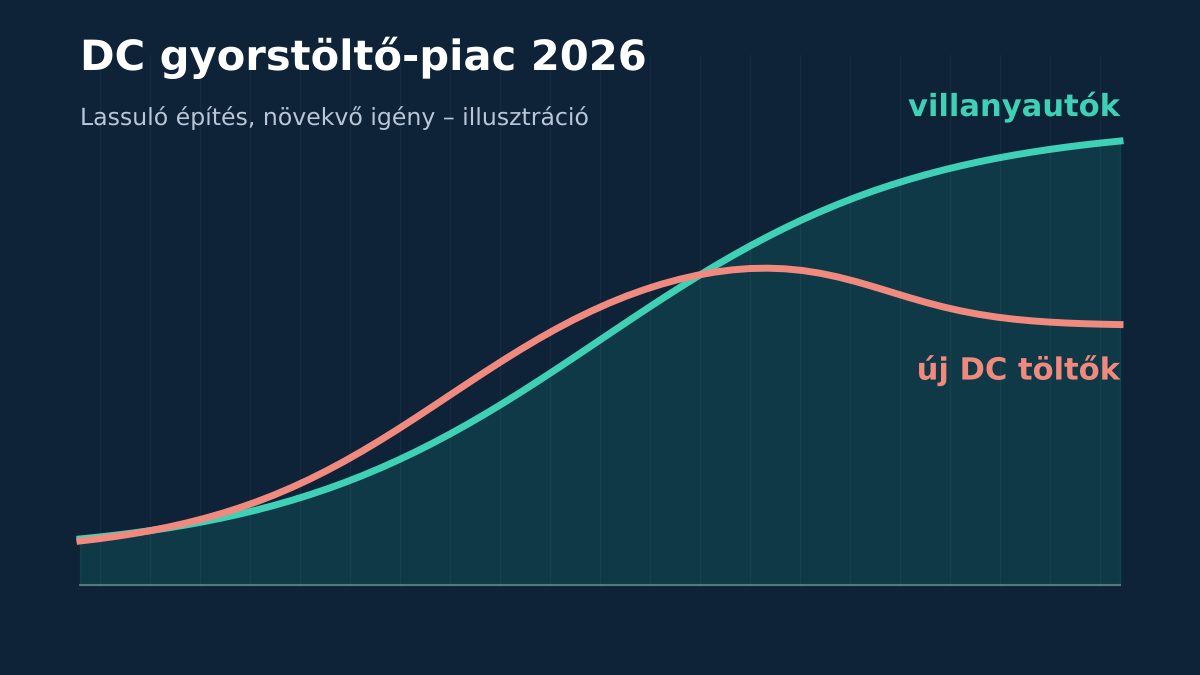
Az európai DC gyorstöltő-piac 2026 harmadik negyedévében megtorpant: a finn Kempower – Európa egyik meghatározó DC töltőgyártója – szerint az új nyilvános gyorstöltő-telepítések száma Európában 22%-kal, Európában és Észak-Amerikában együtt 18%-kal maradt el az egy évvel korábbitól. A gyártó csökkentette éves előrejelzését, és akár 120 munkahely megszüntetését jelentette be. Ugyanebben az időszakban viszont az EU-ban közel másfélszeresére nőtt az új akkumulátoros villanyautók száma, Magyarországon pedig 30%-kal. Ebben a cikkben azt nézzük meg, mi áll a lassulás mögött, és mit jelent ez egy magyar DC töltőpark-beruházónak: kútüzemeltetőnek, önkormányzatnak, flottának vagy logisztikai depónak.
Mi történt: a Kempower számai és a leépítés
A Kempower 2026. november 4-én tette közzé harmadik negyedéves jelentését, amelynek már a címe is sokatmondó: „erősen gyengülő piacon” teljesít a versenytársaknál jobban, és „újraindítja a költségeit 2027-re”. A számok röviden: a negyedéves rendelésállomány 19%-kal, 60,8 millió euróra esett, az árbevétel 10%-kal 66,2 millió euróra csökkent, az operatív EBIT pedig -1,7 millió euró lett (egy évvel korábban +0,2 millió volt).
A cég november 3-án módosította éves kilátásait is: a 2026-os árbevétel-növekedést a korábbi 10–25% helyett már csak mintegy 5%-ra várja, az operatív eredményt pedig a 2025-ös, 12,4 millió eurós veszteségnél is gyengébbre. A fix költségek megtakarítási célját a júliusi 5 millió euróról több mint 15 millió euróra emelték. Ennek része a november 11-én Finnországban megkezdett egyeztetés: összesen legfeljebb 120 munkakör szűnhet meg a 870-ből, ebből legfeljebb 80 Finnországban. Az új szervezet 2027 januárjától áll fel.
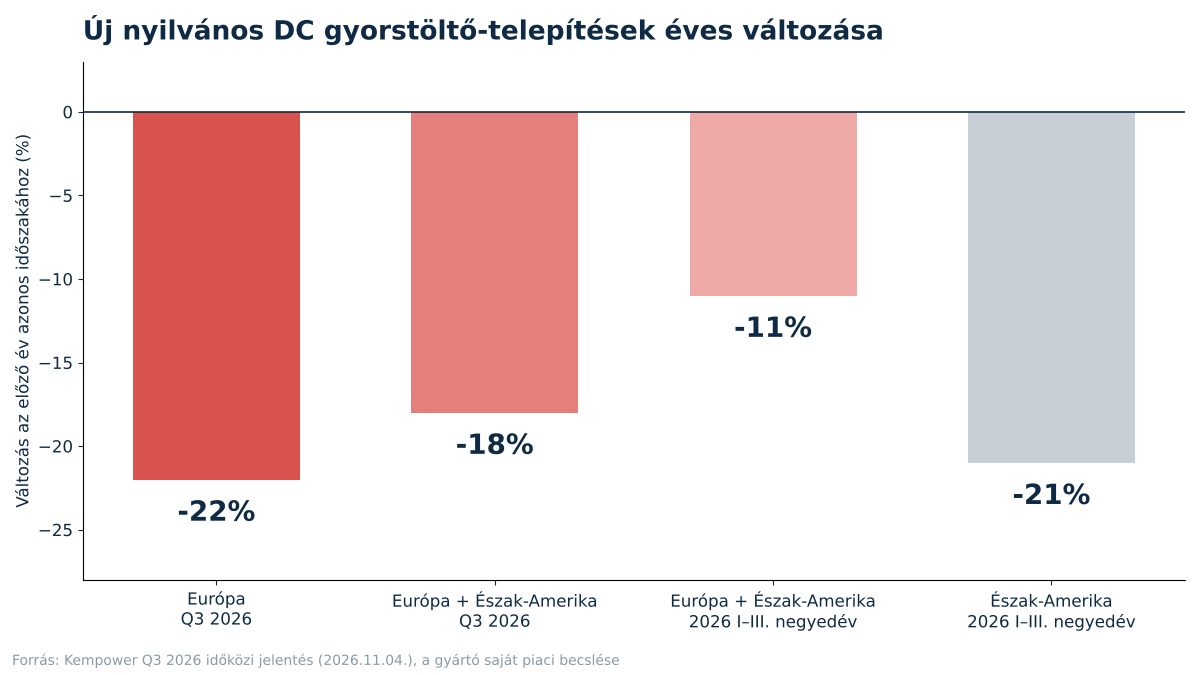 |
A legfontosabb piaci adat nem is a Kempower saját eredménye, hanem az, amit a teljes piacról mond: az új nyilvános DC gyorstöltő-telepítések Európában és Észak-Amerikában a harmadik negyedévben 18%-kal, az év első kilenc hónapjában 11%-kal csökkentek. Európában a negyedéves visszaesés 22% volt. Fontos pontosítás: a jelentés nem nevez meg külső adatszolgáltatót, ezek a számok a gyártó saját piaci becslései. Iránynak azonban erősek, mert egy olyan szereplőtől jönnek, amely a CPO-k (töltőüzemeltetők) beszerzéseit közvetlenül látja. |
A számok egy táblázatban
Az alábbi táblázat a Kempower jelentésének és a kapcsolódó piaci adatoknak a lényegét foglalja össze. Érdemes egymás mellett látni őket, mert a kép csak együtt értelmezhető.
| Mutató | Időszak | Érték / változás | Forrás |
|---|---|---|---|
| Új nyilvános DC gyorstöltő-telepítés, Európa | 2026 Q3 | -22% | Kempower |
| Új nyilvános DC telepítés, Európa + Észak-Amerika | 2026 Q3 | -18% | Kempower |
| Új nyilvános DC telepítés, Európa + Észak-Amerika | 2026 I–IX. | -11% | Kempower |
| Kempower rendelésállomány | 2026 Q3 | 60,8 M€ (-19%) | Kempower |
| Kempower aftermarket (szerviz, alkatrész) bevétel | 2026 Q3 | +83% | Kempower |
| Új BEV személyautók, EU | 2026 I–IX. | 1 931 465 db (+48,5%) | ACEA (IOT magazin közlése) |
| Új BEV személyautók, Magyarország | 2026 I–IX. | 10 443 db (+30,1%) | IOT magazin |
| BEV piaci részesedés, Magyarország | 2026 I–IX. | 9,6% (előző év: 8,4%) | IOT magazin |
Miért lassul az építés? A három ok
A Kempower és az electrive beszámolója alapján három fő ok rajzolódik ki. Egyik sem azt jelenti, hogy a gyorstöltésre nincs szükség – inkább azt, hogy a piac a „minél több töltő” szakaszból átlépett a „minél jobban kihasznált töltő” szakaszba.
1. A CPO-k a meglévő töltők kihasználtságát javítják
A nagy töltőüzemeltetők óvatosabban fektetnek be, és a meglévő infrastruktúra kihasználtságára, jövedelmezőségére koncentrálnak, nem új helyszínekre. Egy olyan töltőpark, amely napi néhány töltéssel működik, a teljesítménydíj és az üzemeltetési költségek miatt veszteséges lehet – ezért sok üzemeltető előbb a meglévő hálózatát „tölti meg”, és csak utána bővít.
2. A konszolidáció befagyasztja a döntéseket
Európában egymást érik a felvásárlások: idén ősszel például az E.ON Drive vette át a bp pulse hollandiai hálózatát, novemberben pedig az Electra a Mercedes-Benz európai gyorstöltő-parkjait. Amíg egy hálózat gazdát cserél, a beruházási döntések jellemzően csúsznak. Erről részletesebben a bp pulse–E.ON ügyletről szóló cikkünkben írtunk.
3. A flották villamosítanak, de lassabban szerződnek
A Kempower szerint a flották tovább villamosítanak, de a szerződéses tárgyalások hosszabbak, és egyes beruházások csúsznak. Ez a magyar piacon is ismerős kép: a döntés nem az, hogy „lesz-e töltő”, hanem az, hogy mikor, mekkora és milyen finanszírozással.
Közben a villanyautó-piac nő – a paradoxon
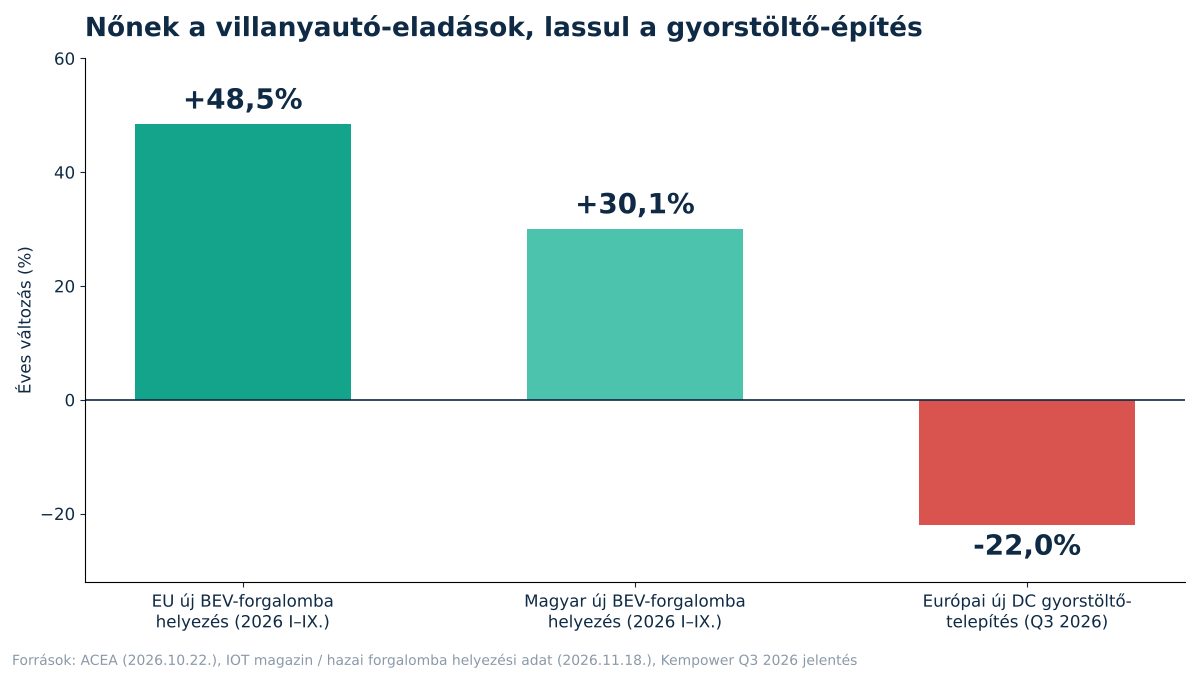 |
A lassulás különösen azért érdekes, mert a kereslet oldalán az ellenkezője történik. Az ACEA adatai szerint 2026 első kilenc hónapjában az EU-ban 1,93 millió új akkumulátoros villanyautót helyeztek forgalomba, 48,5%-kal többet, mint egy évvel korábban, a BEV-ek piaci részesedése pedig 16,1%-ról 22,7%-ra nőtt. Magyarországon ugyanebben az időszakban 10 443 új villanyautó állt forgalomba (+30,1%), a részesedés 9,6%-ra emelkedett. A Kempower vezérigazgatója, Bhasker Kaushal így foglalta össze a helyzetet: „We believe fast-charging investment will catch up with electrification.” – vagyis szerintük a gyorstöltő-beruházás utol fogja érni a villamosítást. |
Magyarul: a töltőépítés most lemarad az autók mögött. Rövid távon ez a meglévő és a most épülő töltőparkoknak kedvez, mert ugyanarra a töltőpontra több autó jut. Hosszabb távon pedig valószínű, hogy a beruházási hullám visszatér – csak addigra a jó helyszínek egy része elkel.
Mit jelent ez a magyar piacon?
A magyar DC-piac más fázisban van, mint a holland vagy a német. Ott a sűrű hálózat után jön a konszolidáció; nálunk még sok olyan főútvonal, kisváros, ipari park és logisztikai csomópont van, ahol nincs megfelelő gyorstöltő. A Transport & Environment elemzése szerint (az IOT magazin közlése alapján) 2026 júniusáig az EU fő úthálózatának 79%-a teljesítette a legfeljebb 60 km-enkénti gyorstöltés célját – a maradék nagyrészt épp a kisebb piacokon és a periférián van.
Három gyakorlati következtetés adódik:
- A hazai beruházónak nem kell a nyugati „lassítást” másolnia. Ahol valós forgalom és hiányzó töltőkapacitás van, ott a projekt most is megállja a helyét – sőt, kevesebb a verseny.
- A beszerzési oldalon kedvezőbb a helyzet. Ha a gyártók rendelésállománya csökken, nagyobb az érdeklődés minden komoly projekt iránt, ami jobb szállítási határidőket és tárgyalási mozgásteret jelenthet.
- A gyártóválasztás súlya nő. Egy gyengülő piacon nem minden gyártó marad stabil – a 10–15 éves üzemidőre tervezett töltőnél ez kulcskérdés.
Vevői piac: jobb tárgyalási pozíció a beruházónak
Amikor egy iparág 2–3 évig gyorsan nőtt, majd lassul, a beszerzési erőviszonyok a vevő felé tolódnak. Ez nem jelent automatikus árcsökkenést – konkrét árakat a gyártói visszaesésből nem lehet levezetni –, de jellemzően több figyelmet, rugalmasabb szállítási ütemezést és jobb szerviz- és garanciafeltételeket lehet kialkudni.
Illusztratív példa: egy főút melletti benzinkút üzemeltetője két 150 kW-os töltőpontot tervez. Fél évvel ezelőtt a szállítási határidő és a hálózati csatlakozás együtt diktálta az ütemezést; most a töltőhardver oldalán több a mozgástér, így a kút a hálózati engedélyezés ütemére igazíthatja a szállítást, és a szerződésben jobb rendelkezésre állási vállalást kérhet. A tárgyaláshoz érdemes végigmenni a DC töltő-ajánlatok összehasonlításának 12 kérdésén.
Gyártói stabilitás: a szerviz többet ér, mint a listaár
A Kempower jelentésének talán legtanulságosabb adata: miközben az új rendelések csökkentek, az aftermarket (szerviz, alkatrész, karbantartás) bevétel 83%-kal nőtt a harmadik negyedévben, és már az árbevétel 8%-át adja. Ez pontosan mutatja, hová tolódik a piac: a már telepített töltők üzemben tartása legalább olyan fontos, mint az új eszközök eladása.
Egy magyar beruházó számára ebből egyenesen következik, hogy a beszerzéskor nemcsak a kW-onkénti árat kell nézni, hanem azt is:
- van-e helyi, magyar nyelvű szerviz és alkatrészraktár, mennyi a garantált kiszállási idő;
- milyen rendelkezésre állást (uptime) vállal a gyártó vagy a forgalmazó, és mi a szankció, ha nem teljesül – erről a DC töltő rendelkezésre állás és SLA cikkünkben írtunk részletesen;
- a töltő nyílt szabványokra épül-e (OCPP 1.6J / 2.0.1), hogy egy backend-váltás vagy egy üzemeltető-csere ne tegye használhatatlanná az eszközt;
- a gyártó mekkora telepített bázissal és milyen pénzügyi háttérrel rendelkezik.
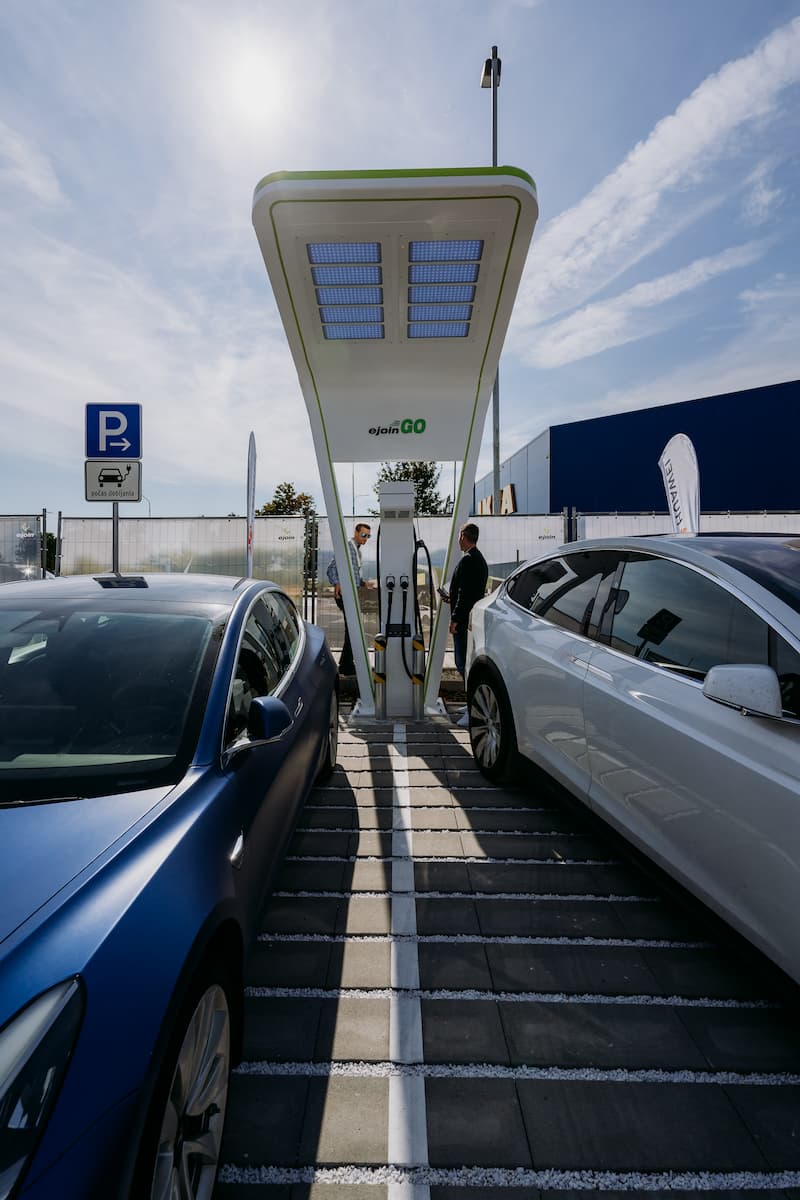 |
Mi az eJoin (EVsolution s.r.o.) szlovák gyártó töltőit forgalmazzuk Magyarországon. A gyártó szlovákiai hálózatában 773 töltőpont és mintegy 79 MW (79 242 kW) telepített teljesítmény működik, a SEVA 2026 második negyedéves adatai szerint ez Szlovákia második legnagyobb nyilvános töltőhálózata (gyártói referencia, ejoin.eu). Egy másik gyártói referencia az Arriva elektromos buszdepója 17 ultragyors terminállal. Ezek az eJoin saját referenciái, nem a ChargeIt telepítései – de jól mutatják, miért számít egy gyengülő piacon, hogy a gyártó maga is üzemeltet nagy hálózatot, és a saját bőrén tapasztalja, mit jelent a rendelkezésre állás. A képen egy 400 kW-os, tetővel kivitelezett pozsonyi gyorstöltő látható. |
Kihasználtság az új mantra – és ez jó hír a jól méretezett projekteknek
Ha a nagy európai CPO-k ma a kihasználtságot nézik az új helyszínek helyett, abból a magyar beruházó is tanulhat. A DC töltőpark megtérülését ugyanis nem a beépített kW, hanem a naponta eladott kWh határozza meg. A túlméretezett park – például ahol 400 kW-os töltőt telepítenek oda, ahol az autók átlagosan 30–40 percet állnak – drágább hálózati csatlakozást és magasabb teljesítménydíjat jelent, miközben a többletbevétel elmarad.
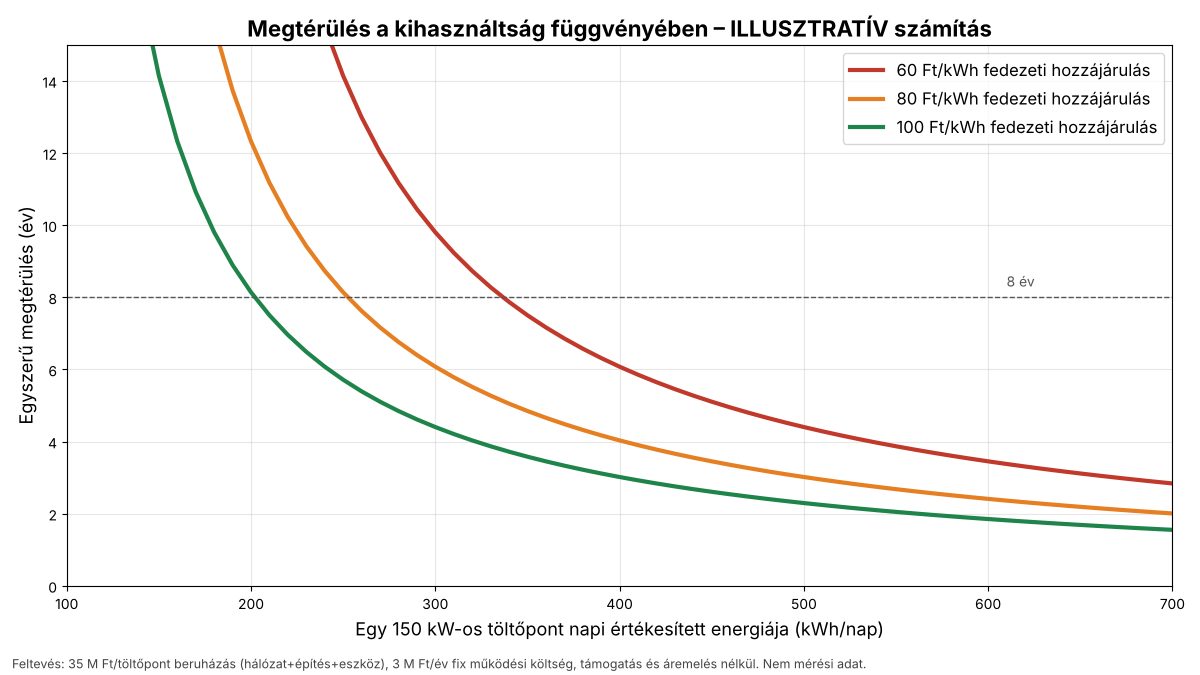 |
A kihasználtság hatását a DC töltőpark megtérülés-számításáról szóló cikkünkben részletesen végigvettük: néhány százalékpontnyi különbség a napi kihasználtságban éveket jelenthet a megtérülésben. A saját helyszínére bárki lefuttathatja a számítást a DC töltő megtérülés-kalkulátorunkkal. A jó hír: a moduláris rendszerekkel ma már lehet kisebb teljesítménnyel indulni, és a forgalom növekedésével bővíteni. |
Hálózat és energiatároló: a szűk keresztmetszet nem tűnt el
A lassulás nem oldja meg a legnagyobb gyakorlati problémát: a hálózati kapacitást. A gridX 2026-os, 32 európai piacot vizsgáló töltési jelentése szerint a töltőüzemeltetők a helyi hálózati korlátokat nevezték meg a legnagyobb kihívásként, és valamennyi megkérdezett kritikusnak tartja az energiamenedzsment-rendszereket. A CPO-k arra számítanak, hogy az évtized végére az akkumulátoros energiatároló a töltőhelyszíneken alapfelszereltség lesz.
Magyar szemmel ez két dolgot jelent. Egyrészt a lekötött teljesítmény és a teljesítménydíj sokszor nagyobb tétel, mint maga a töltőhardver – ezt a teljesítménydíjról szóló cikkünk számokkal is bemutatja. Másrészt a dinamikus terheléselosztás (DLM) és a töltőhöz kapcsolt energiatároló segítségével kisebb hálózati csatlakozással is lehet nagy csúcsteljesítményt adni. A szoftveres oldalt a DC töltő szoftver és DLM oldalunkon foglaltuk össze.
Szabályozási háttér: AFIR-felülvizsgálat 2026 végéig
A piaci lassulással párhuzamosan a szabályozás is mozgásban van. Az IRU (Nemzetközi Közúti Fuvarozási Szövetség) 2026. júliusi összefoglalója szerint az Európai Bizottság villamosítási terve alapján az AFIR-rendelet felülvizsgálata 2026 végéig megtörténik, a Bizottság adatokat gyűjt a depótöltési igényekről, és frissíti a nyilvános és magán töltőpontok közös műszaki előírásait. A terv lehetővé tenné azt is, hogy a tagállamok szűkös hálózati kapacitás esetén elsőbbséget adjanak a stratégiai felhasználóknak, köztük a közlekedésnek, illetve azoknak, akik rugalmasságot, helyszíni tárolást vagy saját termelést hoznak.
A meglévő AFIR-követelmények – például a 50 kW feletti új töltőknél a bankkártyás fizetés és a kWh-alapú árazás átláthatósága – közben érvényben maradnak. Ha új töltőparkot tervezel, érdemes már most a szigorúbb követelményekre méretezni; a részleteket az AFIR-megfelelés oldalunkon gyűjtöttük össze.
Mit tegyen most a kútüzemeltető, az önkormányzat és a flotta?
Kútüzemeltető, kereskedelmi helyszín
A lassulás ablakot nyit: kevesebb a versengő projekt, a gyártók rugalmasabbak. Ha a helyszínen valós átmenő forgalom van, és a legközelebbi gyorstöltő messze esik, most érdemes a hálózati igénybejelentést elindítani, mert a csatlakozás átfutása gyakran hosszabb, mint maga a kivitelezés. A konkrét kútüzemeltetői szempontokat a DC töltő benzinkútra oldalunk foglalja össze.
Önkormányzat
Az önkormányzati telken épülő töltőparknál a kérdés gyakran az üzemeltetési modell: saját üzemeltetés, partnerprogram vagy helyszínbérbeadás. Egy konszolidálódó piacon a hosszú távú szerződésnél különösen fontos, mi történik, ha az üzemeltető gazdát cserél – a szerződésben érdemes rögzíteni a jogutódlást, az eszközök sorsát és a rendelkezésre állási kötelezettséget.
Flotta és logisztikai depó
A flották villamosítása a Kempower szerint is folytatódik, csak lassabb a döntéshozatal. Illusztratív példa: egy 15 kisteherautós futárcég, amely éjszaka a telephelyén tölt, sokszor kompakt DC vagy akár AC töltéssel is jól jár; egy kamionos depónál viszont a hálózati csatlakozás és az energiatároló a fő kérdés. A flottatöltés és az elektromos busz- és kamiontöltés oldalainkon szegmensenként mutatjuk be a megoldásokat.
Hol illeszkedik ide az eJoin portfólió?
Egy lassuló, kihasználtság-központú piacon a modularitás a legfontosabb tulajdonság: kisebb teljesítménnyel indulni, és a forgalommal együtt bővíteni. Az eJoin DC villámtöltő-családja erre épül:
| Modell | Teljesítmény | Tipikus helyszín | Miért jó lassuló piacon? |
|---|---|---|---|
| Rapidbox | 30–60 kW | Telephely, szálloda, flotta | Alacsony belépési költség, kis hálózati igény |
| Rapid DC All-in-One | 60–400 kW | Benzinkút, kereskedelmi parkoló | Teljesítménymodulokkal bővíthető |
| Rapid Tower + Satellite | 160–720 kW | Töltőpark, kamiondepó | Központi teljesítmény, dinamikusan osztva több terminál között |
| Rapid Pantograph | 480 kW | Buszdepó, végállomás | Automatizált, nagy teljesítményű flottatöltés |
| Rapid Move | mobil DC | Ideiglenes helyszín, rendezvény, tesztüzem | Beruházás előtt valós igényfelmérés |
Mindegyik OCPP-kompatibilis, a nyilvános helyszínekre hiteles (MID/Eichrecht) kWh-méréssel és bankkártyás terminállal szerelhető. Az egyes típusok részletes leírását a DC töltőállomás oldalunkon találod.
Gyakran ismételt kérdések
Azt jelenti a lassulás, hogy most nem érdemes DC töltőparkba fektetni?
Nem. A lassulás elsősorban a sűrű hálózatú nyugati piacokon és a nagy, konszolidálódó üzemeltetőknél jelentkezik. Ahol valós forgalom és hiányzó töltőkapacitás van – és Magyarországon sok ilyen helyszín van –, a jól méretezett projekt most is megállja a helyét. A döntést helyszíni forgalmi és hálózati adatokra kell építeni, nem a piaci hangulatra.
Olcsóbbak lesznek a DC töltők a gyártói visszaesés miatt?
A gyártói eredményekből konkrét árváltozásra nem lehet következtetni. Ami valószínűbb: a gyártók és forgalmazók rugalmasabbak a szállítási ütemezésben, a garancia- és szervizfeltételekben. A teljes projektköltségben a hálózati csatlakozás és a kivitelezés gyakran nagyobb tétel, mint maga a töltő.
Mire figyeljek a gyártó kiválasztásánál egy gyengülő piacon?
A helyi szervizre, a garantált kiszállási és javítási időre, a nyílt szabványokra (OCPP), a telepített referenciabázisra és a gyártó stabilitására. Egy 10–15 évre tervezett töltőnél a hosszú távú támogatás többet ér, mint néhány százalék különbség a listaárban.
Mit jelent a 22%-os európai visszaesés pontosan?
A Kempower becslése szerint 2026 harmadik negyedévében Európában 22%-kal kevesebb új nyilvános DC gyorstöltőt telepítettek, mint egy évvel korábban. Ez a gyártó saját piaci becslése, nem hivatalos statisztika, ezért irányjelzőként érdemes kezelni.
Kell-e energiatároló egy új DC töltőparkhoz?
Nem mindig, de egyre gyakrabban gazdaságos. Ha a hálózati csatlakozás bővítése drága vagy hosszú, a tároló lehetővé teszi a nagy csúcsteljesítményt kisebb lekötött kapacitás mellett. A gridX felmérésében a töltőüzemeltetők arra számítanak, hogy az évtized végére a tároló alapfelszereltség lesz a töltőhelyszíneken.
Hogyan érinti az AFIR-felülvizsgálat a most induló projekteket?
A felülvizsgálat 2026 végéig várható, a meglévő követelmények addig is érvényesek. Egy most induló projektnél érdemes a bankkártyás fizetést, a kWh-alapú árazást és az OCPP 2.0.1-képességet már most beépíteni, hogy a töltő a későbbi szigorításoknak is megfeleljen.
Források
- Kempower Corporation: Interim report 1 January–30 September 2026 (2026. november 4.)
- electrive.com: Kempower plans to cut up to 120 jobs worldwide (2026. november 16.)
- e-cars.hu: 18 százalékkal zuhant a gyorstöltő-telepítés, 120 embert küld el a Kempower (2026. november 17.)
- IOT magazin: Harminc százalékkal több új villanyautó állt forgalomba Magyarországon (2026. november 18.)
- EV Infrastructure News: gridX 2026 Charging Report (2026. április 23.)
- IRU: EU electrification plan strengthens support for heavy-duty decarbonisation (2026. július 17.)
Most jó időpont a DC töltőpark tervezésére
Kérj díjmentes helyszíni felmérést: megnézzük a forgalmat, a hálózati kapacitást és a lehetséges bővítési lépcsőket, és reális megtérülési számítást adunk eJoin töltőkkel.
Vagy hívj minket: +36 70 331 53 58
Tervezed a saját EV-töltőd telepítését?
Néhány perc alatt személyre szabott árajánlatot adunk, vagy előre kiszámolhatod a várható költséget a kalkulátorunkkal. Segítünk kiválasztani a hozzád illő eJoin töltőt – az otthoni fali töltőtől a céges flottáig.