Forrás: ACEA / Transport & Mobility Leuven – Q2 2026 negyedéves jelentés (2026. szeptember 4.), kiegészítve az EIT Urban Mobility – ChargeUp Europe – ACEA hálózati tanulmányával (2026. szeptember 9.)
Szeptember elején jelent meg a belga Transport & Mobility Leuven (TML) második negyedéves jelentése az európai elektromobilitás állapotáról, amelyet az európai autógyártók szövetsége, az ACEA tett közzé. A címe sokat elárul: haladás papíron, a szerkezeti gondok maradnak. A számok első ránézésre biztatók – 41,6 GW nyilvános töltőkapacitás, 29%-os éves bővülés –, de a jelentés egyik legfontosabb megállapítása egy DC-beruházó számára kellemetlen: a nyilvános gyorstöltés minden vizsgált országban drágább, mint az otthoni töltés, és a villanyautó javuló költségpozíciója nem a töltés olcsóbbodásának, hanem a benzin drágulásának köszönhető.
Mit jelent ez egy magyar kútüzemeltetőnek, egy önkormányzatnak vagy egy flottát működtető cégnek, amely DC gyorstöltő állomás telepítésén gondolkodik? Ebben a cikkben végigmegyünk a jelentés számain, szétszedjük, miből áll egy DC kilowattóra önköltsége, és megmutatjuk, mely döntésekkel lehet ezt lejjebb vinni – úgy, hogy a töltő az autósnak is megérje, és az üzemeltetőnek is.
Mi történt: a TML Q2 2026 jelentés röviden
A TML negyedévente méri, hogyan halad az Európai Unió a zéró kibocsátású járművek felé: töltőinfrastruktúra, járműárak, üzemeltetési költségek, energiaárak. A 2026. szeptember 4-én publikált második negyedéves kiadás négy fő üzenetet hordoz.
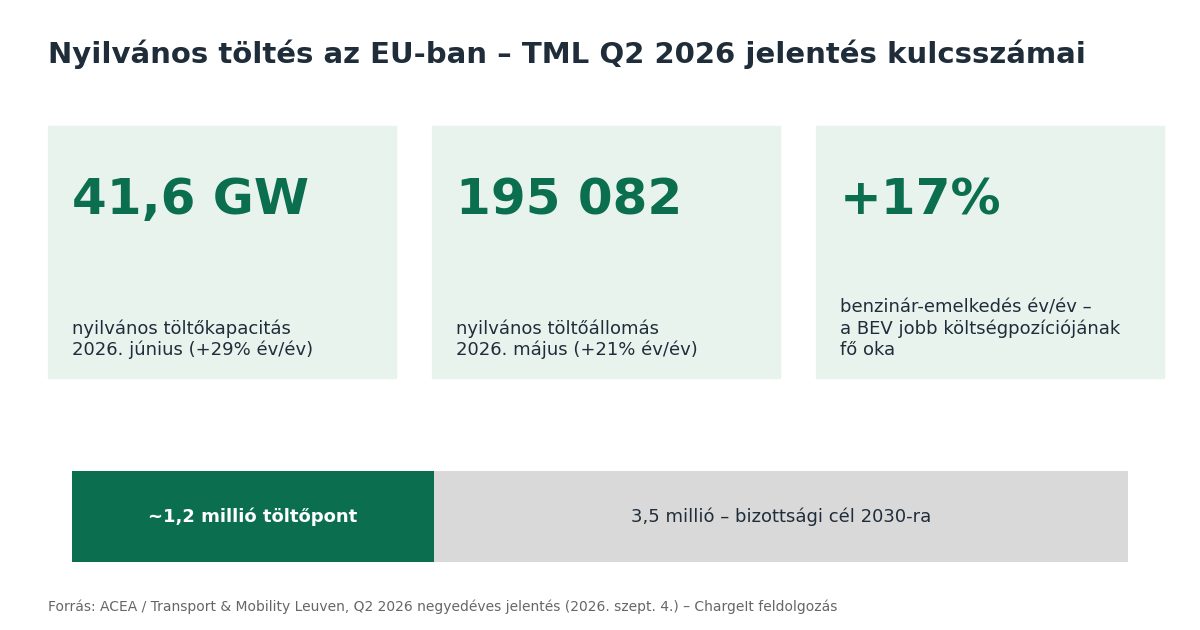
- A töltőhálózat gyorsan nő. 2026 júniusára a nyilvános töltőkapacitás elérte a 41,6 GW-ot, ami 29%-kal több, mint egy évvel korábban. A nyilvános töltőállomások száma 21%-kal, becsült 195 082-re nőtt 2026 májusára.
- De a cél messze van. Az EU nagyjából 1,2 millió töltőpontja jóval elmarad attól a 3,5 milliótól, amelyet az Európai Bizottság 2030-ra kitűzött.
- A lefedettség egyenetlen. A töltőállomások és a hagyományos kutak száma közötti különbség országonként nagyon eltér; a legnagyobb lemaradást Olaszországban, Csehországban, Lengyelországban, Spanyolországban, Görögországban és Bulgáriában mérték.
- A költségoldal csalóka. A tisztán elektromos autó (BEV) versenyképesebb lett a kizárólag nyilvános gyorstöltésre támaszkodó forgatókönyvben is – de a jelentés szerint ennek legfőbb oka a benzinár 17%-os éves emelkedése, nem a töltés olcsóbbodása.
Az öt szám, amit egy DC-beruházónak érdemes megjegyeznie
| Mutató | Érték | Mit jelent egy DC-üzemeltetőnek? |
|---|---|---|
| Nyilvános töltőkapacitás (EU, 2026. jún.) | 41,6 GW (+29% év/év) | A kapacitás gyorsabban nő, mint a darabszám: a piac a nagyobb teljesítmény felé tolódik. |
| Nyilvános töltőállomások (2026. máj.) | 195 082 (+21% év/év) | Nő a verseny – a helyszín és a szolgáltatás minősége dönt. |
| Töltőpontok száma vs. 2030-as cél | ~1,2 millió / 3,5 millió | A piac még bőven bővül – a telepítési hullám nem ért véget. |
| Benzinár változása | +17% év/év | Jelenleg a benzin „dolgozik” a töltőüzemeltetőnek – erre nem szabad hosszú távú üzleti tervet építeni. |
| Ipari áramár az EU-ban | Közel 2× Kína, ~2,5× USA | Az energia a legnagyobb változó költség – a beszerzésen és a csúcskezelésen múlik a fedezet. |
Adat: ACEA / Transport & Mobility Leuven, Q2 2026 negyedéves jelentés (2026. szeptember 4.).
Miért „versenyképesebb” a villanyautó – és miért nem a töltés miatt?
A jelentés egyik legőszintébb bekezdése arról szól, hogy a BEV javuló költségpozíciója nem strukturális. Egyszerűen arról van szó, hogy a benzin egy év alatt 17%-kal drágult, így a gyorstöltéssel „tankoló” villanyautós is közelebb került a benzinesek kilométerenkénti költségéhez. A jelentés szerint maga a töltési költség továbbra is erősen függ attól, hol és hogyan tölt valaki: a nyilvános töltés minden vizsgált országban drágább az otthoninál, a nyilvános gyorstöltés pedig különösen költséges.
Magyar szemmel ez két dolgot jelent. Az egyik: a benzinár ma „hátszelet” ad a DC-töltőknek, de ez bármikor megfordulhat. Egy olyan üzleti terv, amely azzal számol, hogy a sofőrök a drága üzemanyag miatt minden árat elfogadnak, sérülékeny. A másik: a hosszú távú versenyképesség a kilowattóra önköltségén múlik – azon, amit az üzemeltető a saját döntéseivel befolyásolni tud.
A nyilvános gyorstöltés drága – de kinek a szemszögéből?
Az autós a pénztárcáján érzi az árat. Az Eleport és az EVwire 2026 márciusában publikált európai árjelentése szerint a magyar gyorstöltési medián 0,53 €/kWh volt, a hazai DC-árak pedig 90 és 309 Ft/kWh között szóródtak – erről részletesen a DC töltőpark árazásáról szóló cikkünkben írtunk. Ez a sáv nemzetközi összevetésben is szokatlanul széles.
Az üzemeltető viszont egészen mást lát. Neki az a kérdés, hogy a bruttó ár ÁFA nélküli részéből mennyi marad az energia, a hálózati díjak, a szoftver, a karbantartás, a fizetési jutalékok és a beruházás visszatérülése után. És itt jön a kellemetlen igazság: egy rosszul kihasznált DC-töltő akkor is veszteséges lehet, ha a kilowattórát a piaci sáv felső részén árazzák. A „drága gyorstöltés” tehát sokszor nem profitot, hanem alacsony kihasználtságot takar.
Miből áll egy DC kilowattóra önköltsége?
Ha szétszedjük, egy nyilvános DC-töltőn eladott kilowattóra önköltsége jellemzően öt rétegből áll. A sorrend azért fontos, mert az első kettő a kiadott energiával arányos, a másik három viszont fix – és pont ezek teszik a kihasználtságot mindennél fontosabbá.
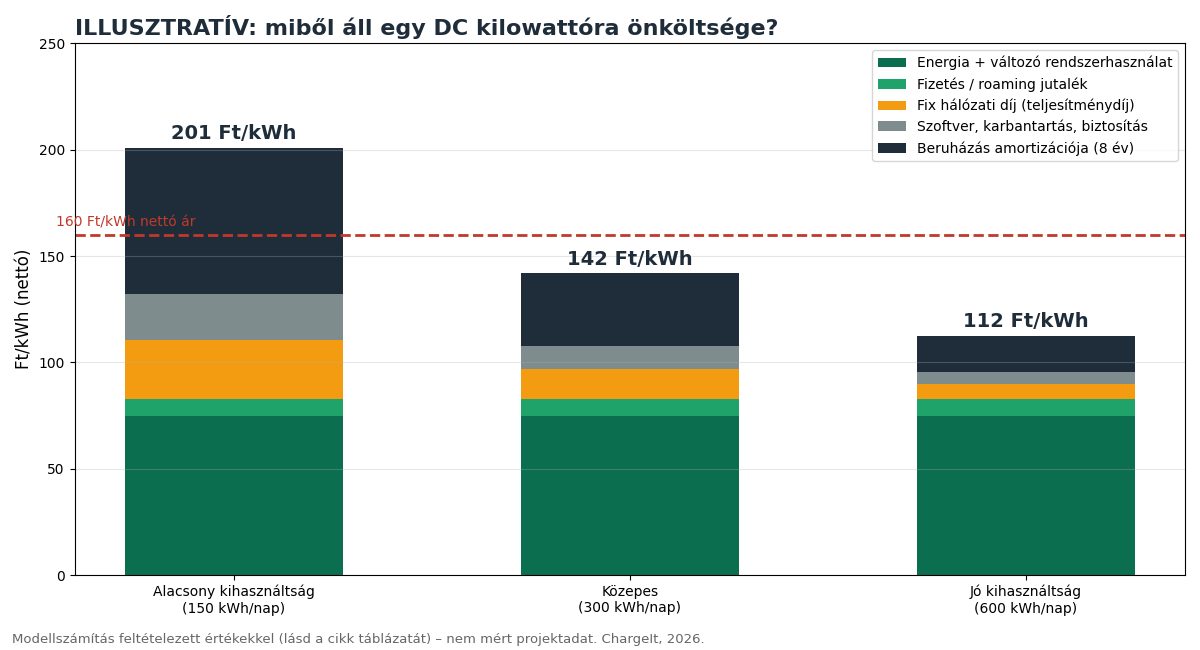 |
1. Energia és változó rendszerhasználat. Ez a kWh-arányos villamosenergia-díj a hálózati díjak forgalomarányos részével. A legnagyobb tétel, és a legkevésbé „rugalmas”. 2. Tranzakciós költségek. Bankkártyás terminál díja, roamingpartnerek jutaléka, fizetési szolgáltató. Kicsinek tűnik, de 150 Ft körüli árnál néhány százalék is számít. 3. Fix hálózati díj. A lekötött teljesítményért fizetett teljesítménydíj – független attól, hogy a töltőt használják-e. 4. Üzemeltetés. Töltésmenedzsment-szoftver (OCPP-háttérrendszer), karbantartás, biztosítás, mobilnet, ügyfélszolgálat. 5. A beruházás amortizációja. Hardver, telepítés, trafó és csatlakozás, alapozás, tető – elosztva a várható élettartamra. |
Illusztratív számítás: a kihasználtság mindent visz
Nézzük meg ugyanezt számokkal. Az alábbi modell egy 160 kW-os, két csatlakozós DC-töltőről szól (ilyen például az eJoin Rapid DC All-in-One kategóriája), és kizárólag feltételezett, kerekített értékekkel dolgozik. Az aktuális hardverárakról a DC töltő árak összefoglalónk ad képet.
| Feltételezés (illusztratív) | Érték |
|---|---|
| Teljes beruházás (hardver + telepítés + csatlakozás) | 30 M Ft, 8 év alatt amortizálva → 3,75 M Ft/év |
| Szoftver, karbantartás, biztosítás, kommunikáció | 1,2 M Ft/év |
| Fix hálózati díj (teljesítménydíj) | 1,5 M Ft/év |
| Energia + változó rendszerhasználati díj | 75 Ft/kWh (nettó) |
| Fizetési / roaming költség | 8 Ft/kWh |
| Nettó eladási ár | 160 Ft/kWh (bruttó ~203 Ft, a hazai 90–309 Ft-os sáv közepén) |
Ebből a kilowattóránkénti önköltség a kihasználtság függvényében:
| Napi kiadott energia | Kb. töltés/nap (30 kWh-val) | Önköltség (nettó Ft/kWh) | Éves eredmény 160 Ft-os áron |
|---|---|---|---|
| 150 kWh | 5 | ~201 | kb. –2,2 M Ft (veszteség) |
| 230 kWh | 7–8 | ~160 | nullszaldó |
| 300 kWh | 10 | ~142 | kb. +2,0 M Ft |
| 600 kWh | 20 | ~112 | kb. +10,4 M Ft |
| 1000 kWh | 33 | ~101 | kb. +21,6 M Ft |
Illusztratív modellszámítás, a fenti feltételezésekkel. Adózás, finanszírozási költség és árváltozás nélkül.
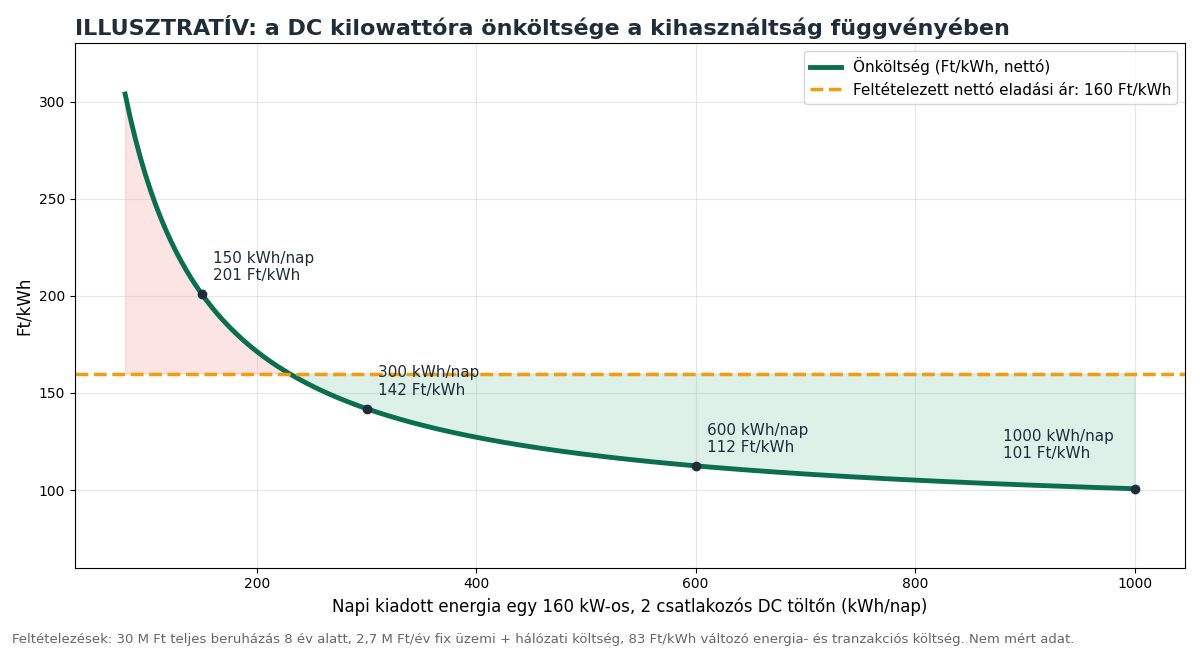
A tanulság: ugyanaz a töltő, ugyanazzal az árral napi öt töltésnél veszteséges, napi húsznál kifejezetten jó üzlet. A kilowattóra önköltségét nem az árlista, hanem a kihasználtság határozza meg. Ezért írtuk korábban, hogy nem a kW-ot, hanem a kihasználtságot kell tervezni. A saját számaival a DC töltő megtérülési kalkulátorunkban is kipróbálhatja.
Az áramár: Európa strukturális hátránya
A TML-jelentés szerint az EU ipari áramárai – némi közeledés ellenére – még mindig közel kétszer olyan magasak, mint Kínában, és nagyjából két és félszer olyan magasak, mint az Egyesült Államokban. A jelentés ezt elsősorban a jármű- és akkumulátorgyártás versenyképessége felől nézi, de a töltőüzemeltetőt ugyanúgy érinti: a modellünkben is az energia a legnagyobb egyedi tétel.
Az Eurostat 2026 májusában közölt adatai szerint 2025 második félévében a nem lakossági felhasználók (500–2000 MWh éves fogyasztás) átlagos uniós áramára 18,37 €/100 kWh volt, 3,5%-kal kevesebb, mint fél évvel korábban. Enyhe csökkenő trend – de nem olyan mértékű, amelyre egy üzleti tervet építeni lehetne.
Mit tehet egy magyar üzemeltető? Három dolgot: jól beszerezni (kereskedői szerződés, fix és piaci árazás mérlegelése), jól időzíteni (ahol lehet, a nagy fogyasztást olcsóbb időszakokra terelni – ez flottadepónál jóval könnyebb, mint nyilvános töltőnél), és saját energiát termelni vagy tárolni, ahol a helyszín engedi.
A hálózat a szűk keresztmetszet – és a szoftver a legolcsóbb bővítés
A TML-jelentéssel szinte egy időben, 2026. szeptember 9-én jelent meg az EIT Urban Mobility, a ChargeUp Europe és az ACEA megbízásából a Siemens által készített Electricity Grids in Europe tanulmány. A 64 európai városra kiterjedő modellezés szerint 2030-ig mintegy 24,7 milliárd euró elosztóhálózati beruházás kellene az elektromos autók terjedésének kiszolgálásához. Intelligens EV-terheléskezeléssel ez nagyjából 14,1 milliárd euróra csökkenhet – vagyis 10,6 milliárd euró beruházás kerülhető el.
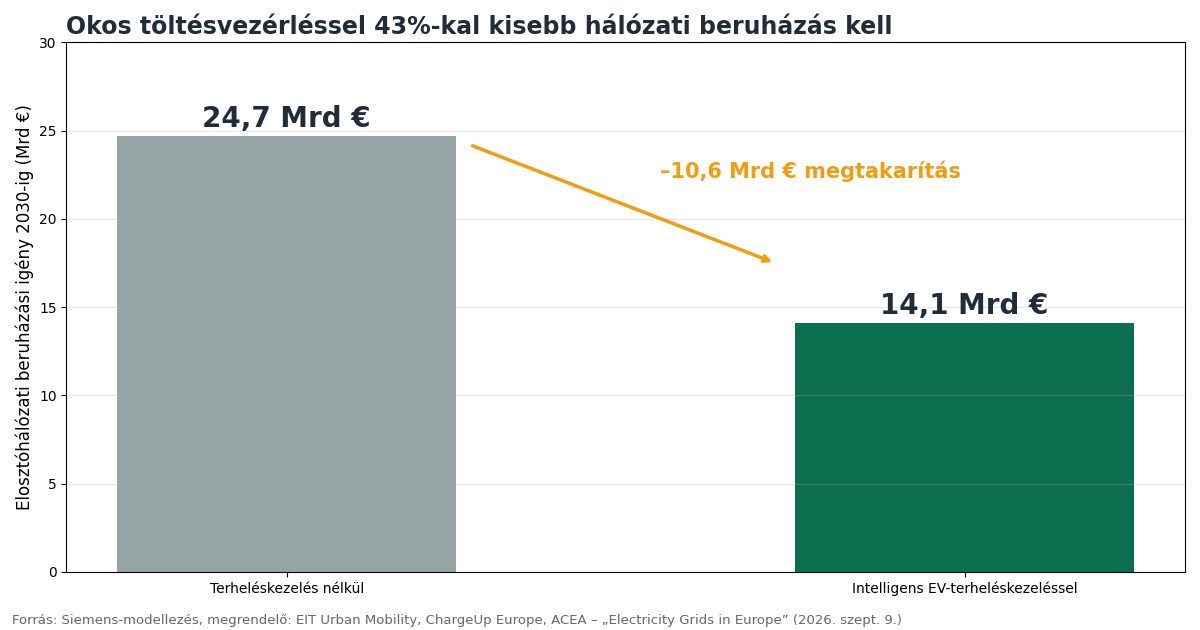 |
A tanulmány két dolgot hangsúlyoz. Egyrészt a terheléskezelés és a fizikai hálózatfejlesztés kiegészítik egymást: minden vizsgált régióban szükség marad valamennyi fizikai bővítésre. Másrészt a logisztikai flották villamosítása több piacon a személyautókénál is gyorsabb lehet, így a depótöltés hálózati kiszolgálása egyre fontosabb. A gridX 2026-os töltési jelentése ugyanezt látja az üzemeltetők oldaláról: a megkérdezett töltőüzemeltetők a helyi hálózati korlátokat nevezték meg legnagyobb kihívásként, és konszenzus alakul ki abban, hogy az évtized végére az energiatároló a töltőhelyszínek standard eleme lesz. |
Kicsiben ugyanez igaz egy magyar töltőparkra is. A dinamikus terheléselosztás (DLM) és a jól méretezett energiatároló a DC töltő mellett gyakran olcsóbb, mint a nagyobb teljesítmény lekötése. Hogy mikor melyik éri meg, azt a hálózati csatlakozásról szóló részletes cikkünk járja körül.
Hat eszköz, amellyel lejjebb vihető a DC kWh önköltsége
1. Helyszín, ami forgalmat hoz
A kihasználtság a helyszínen dől el: tranzitforgalom, tartózkodási idő, láthatóság, hogy a sofőr mit csinál a töltés 20–30 perce alatt. Illusztratív modellünkben a kihasználtság megduplázása 20–30%-kal csökkenti a kilowattóra önköltségét.
2. Ne a maximumra, hanem a valós igényre méretezzen
A túlméretezett hardver és a túl nagy lekötött teljesítmény évekig termeli a fix költséget. Moduláris rendszerrel – például egy Rapid Tower erőmű és Satellite terminálok – a teljesítmény később bővíthető, amikor a forgalom indokolja.
3. Teljesítménymegosztás és DLM
Ha két autó tölt egyszerre, nem kell mindkettőnek egyszerre 160 kW. A dinamikus teljesítménymegosztás a teljesítménydíjat és a csatlakozási költséget is csökkenti.
4. Energiatároló a csúcsok levágására
Az akkumulátoros puffer a rövid, nagy teljesítményű csúcsokat a saját tárolt energiájából fedezi, így kisebb hálózati csatlakozás is elég lehet. Hosszabb távon – ahogy a gridX-jelentés is jelzi – a rugalmassági piacokból is bevételt hozhat.
5. Napelem, ahol a helyszín engedi
Egy napelemes tető vagy carport a nappali töltéseknél csökkenti a vásárolt energiát. Nem oldja meg egyedül a DC-töltés energiaigényét, de a legnagyobb változó tételt faragja.
6. Átlátható, kWh-alapú árazás és bankkártyás fizetés
Az AFIR 50 kW felett kWh-alapú ad-hoc árat ír elő, és új, 50 kW feletti nyilvános töltőknél a bankkártyás fizetést is. Az egyszerű, kiszámítható ár és a gördülékeny fizetés nem költség, hanem kihasználtság-növelő eszköz – a visszatérő sofőr a legolcsóbb forgalom.
Egyenetlen lefedettség: kockázat vagy lehetőség?
A TML-jelentés szerint a legnagyobb lemaradás több közép- és dél-európai országban van, köztük a szomszédos Csehországban. A gridX 2026-os jelentése közben azt mutatja, hogy Kelet-Európa a DC-töltők telepítésének leggyorsabban növő régiója: Lettország, Észtország és Lengyelország duplázta vagy még jobban növelte DC-töltőinek számát, és az ultragyors (legalább 150 kW-os) töltők aránya már 11,8% az összes nyilvános töltőponton belül.
Magyarország helyzetét – a MEKH adatai alapján, vármegyei bontásban – a EU-s töltőhálózatról szóló korábbi elemzésünkben mutattuk be. A lényeg: ahol ma kevés a nagy teljesítményű töltő, ott egy jól elhelyezett új állomás gyorsabban épít kihasználtságot – feltéve, hogy valódi forgalom mellé kerül.
Mit tegyen most egy kútüzemeltető, egy önkormányzat és egy flotta?
Kútüzemeltető
A kút helyzeti előnye a forgalom és a meglévő kiszolgálás (bolt, kávé, mosdó). A kérdés inkább az, hogy a meglévő hálózati csatlakozás mennyi DC-teljesítményt bír el, és hogy energiatárolóval vagy teljesítménymegosztással kiváltható-e a drága bővítés. Részletek a DC töltő benzinkútra oldalunkon.
Önkormányzat
Az önkormányzat nem feltétlenül profitot, hanem szolgáltatást vár a töltőtől – de a veszteséges üzemeltetés is közpénz. Érdemes olyan helyszínt választani, ahol a lakossági, a turisztikai és az önkormányzati flotta igénye összeadódik, mert ez emeli a kihasználtságot.
Flotta és depó
A depótöltés a legjobb helyzetben van: a töltési menetrend kiszámítható, az éjszakai töltés időzíthető, a kihasználtság tervezhető. A Siemens-tanulmány is kiemeli, hogy a haszongépjármű-flották villamosítása gyorsul. Flotta- és depómegoldásainkról a flottatöltés és az elektromos busz- és kamiontöltés oldalakon olvashat.
Gyártói referencia: így működik egy regionális DC-hálózat
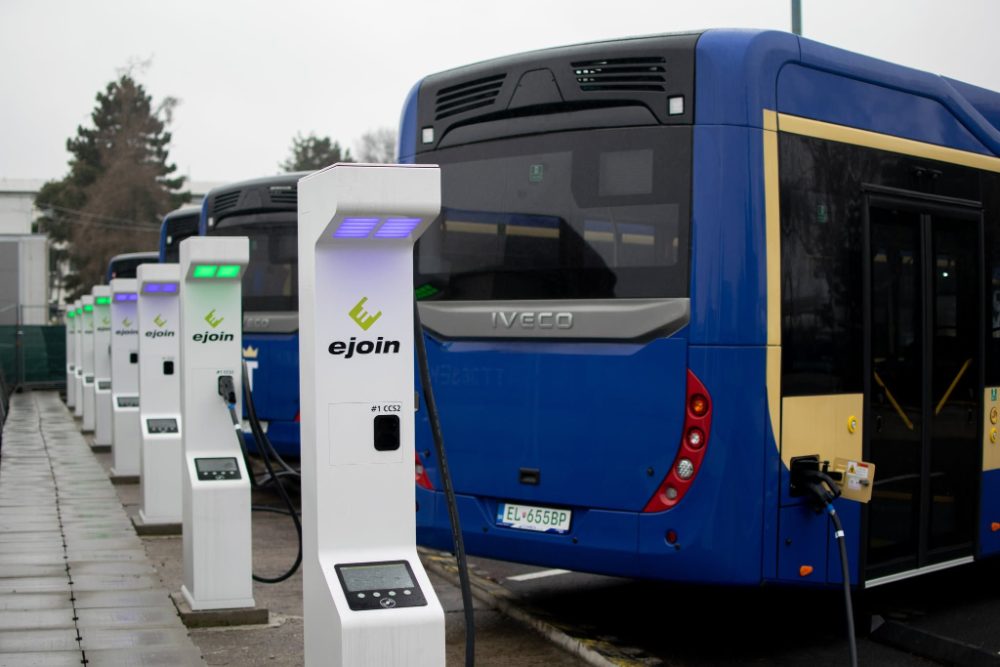 |
A ChargeIt által telepített DC-töltőket a szlovákiai eJoin (EVsolution s.r.o.) gyártja; a GreenTech Invest Kft. az eJoin magyarországi forgalmazója. A gyártó saját szlovákiai hálózata 773 töltőpontot és 79 MW (79 242 kW) telepített összteljesítményt számlál, és a SEVA 2026 második negyedéves adatai szerint Szlovákia második legnagyobb nyilvános töltőhálózata. Az eJoin szállította az Arriva elektromos buszdepójának 17 ultragyors termináljából álló töltőrendszerét is. Gyártói referencia, forrás: ejoin.eu. Nem a ChargeIt saját telepítése. A tapasztalatokat bemutató referenciaoldalunkon további részleteket talál. |
Gyakran ismételt kérdések
Tényleg drágább a nyilvános gyorstöltés, mint az otthoni töltés?
Igen. A TML Q2 2026 jelentése szerint a nyilvános töltés minden vizsgált országban drágább az otthoninál, a gyorstöltés pedig különösen. Ennek oka nem a haszonkulcs, hanem a nagy teljesítményű infrastruktúra, a hálózati díjak és a sokszor alacsony kihasználtság.
Hány töltés kell naponta, hogy egy DC-töltő nyereséges legyen?
Ez a beruházástól, az energiaártól és az árazástól függ. Illusztratív modellünkben egy 160 kW-os töltő 160 Ft/kWh nettó áron nagyjából napi 230 kWh-nál (7–8 átlagos töltés) éri el a nullszaldót. A saját helyszínére a megtérülési kalkulátorral vagy helyszíni felméréssel kaphat reális számot.
Megéri energiatárolót tenni a DC-töltő mellé?
Akkor jellemzően igen, ha a hálózati bővítés drága vagy lassú, illetve ha a teljesítménydíj jelentős. A tároló a csúcsokat vágja le, és később rugalmassági szolgáltatásokból is hozhat bevételt. Ahol bőven van szabad hálózati kapacitás, ott a megtérülése hosszabb.
Lehet percdíjjal árazni egy 150 kW-os töltőt?
Az energia árát nem. Az AFIR szerint 50 kW felett az ad-hoc árnak kWh-alapúnak kell lennie; percdíj legfeljebb foglaltsági díjként, a töltőpont hosszú elfoglalásának megelőzésére alkalmazható.
Mennyivel csökkenti a hálózati költséget a terheléskezelés?
Európai szinten a Siemens-modell szerint 2030-ig kb. 43%-kal (24,7 helyett 14,1 milliárd euró). Egy konkrét töltőparknál a hatás a helyszíntől függ, de a dinamikus teljesítménymegosztás szinte mindig kisebb lekötést tesz lehetővé.
Érdemes most DC-töltőbe fektetni, ha a piac lassul?
A gridX szerint a töltőpontok számának növekedése lassul (2025-ben +19,1%), a DC-kapacitás viszont jóval gyorsabban, 38,5%-kal nőtt, szemben az AC 15,3%-ával – a piac a mennyiség felől a minőség és a teljesítmény felé fordul. Ez annak kedvez, aki jó helyszínre, jól méretezett, bővíthető rendszert telepít.
Számoljuk ki együtt, mennyibe kerül Önnél egy DC kilowattóra
Díjmentes helyszíni felmérés: hálózati kapacitás, várható kihasználtság, eszközméretezés, energiatároló és árazás – egy reális megtérülési számítással.
Vagy hívjon minket: +36 70 331 53 58
Források
- ACEA: Europe’s EV transition: progress on paper, structural challenges remain, report finds – Transport & Mobility Leuven Q2 2026 jelentés (2026. szeptember 4.)
- EIT Urban Mobility: Smarter grids can save Europe €10.6 billion in grid investment (Electricity Grids in Europe, Siemens, 2026. szeptember 9.)
- EV Infrastructure News: gridX 2026 Charging Report – Europe’s EV charging market shifts to high-power optimisation (2026. április 23.)
- Eurostat: Non-household electricity prices in 2nd half of 2025: -3.5% (2026. május 8.)
- Eleport / EVwire: európai gyorstöltési árjelentés (2026. március)
- eJoin (EVsolution s.r.o.) – gyártói referenciák
Kapcsolódó cikkek: DC töltőpark árazás és fizetés · Hálózati csatlakozás: energiatároló vagy hálózatbővítés? · Hány töltő kell? A kihasználtság, nem a kW
Tervezed a saját EV-töltőd telepítését?
Néhány perc alatt személyre szabott árajánlatot adunk, vagy előre kiszámolhatod a várható költséget a kalkulátorunkkal. Segítünk kiválasztani a hozzád illő eJoin töltőt – az otthoni fali töltőtől a céges flottáig.